
「年金は65歳から。だから、まだ何もしなくて大丈夫」。そう思う一方で、「60歳になる前に申請しないと損をするらしい」と聞き、不安になったことはありませんか。
最初に知っておきたいのは、60歳の時点で全員に共通する「年金を受け取るための申請」があるわけではない、ということ。ただし、加入歴やこれからの働き方によっては、早めに確認したい手続きがあります。初回の「ねんきんコラム」は、受給を急いで決める前に、自分に必要なことを見つけるための案内です。
「保険料を納める」と「年金を受け取る」を分けて考える
年金の話が難しく感じられるのは、この二つが一緒に語られやすいからです。国民年金は原則として20歳以上60歳未満が加入する制度。一方、老齢基礎年金を受け取る時期は原則65歳からで、保険料を納めた期間や免除期間などを合わせた受給資格期間が10年以上必要です。
60歳を過ぎても、勤務先で加入要件を満たして働けば、原則70歳まで厚生年金に加入します。「60歳で年金の加入がすべて終わる」とは限りません。まず勤務先に、再雇用後も厚生年金に加入するかを確認しましょう。
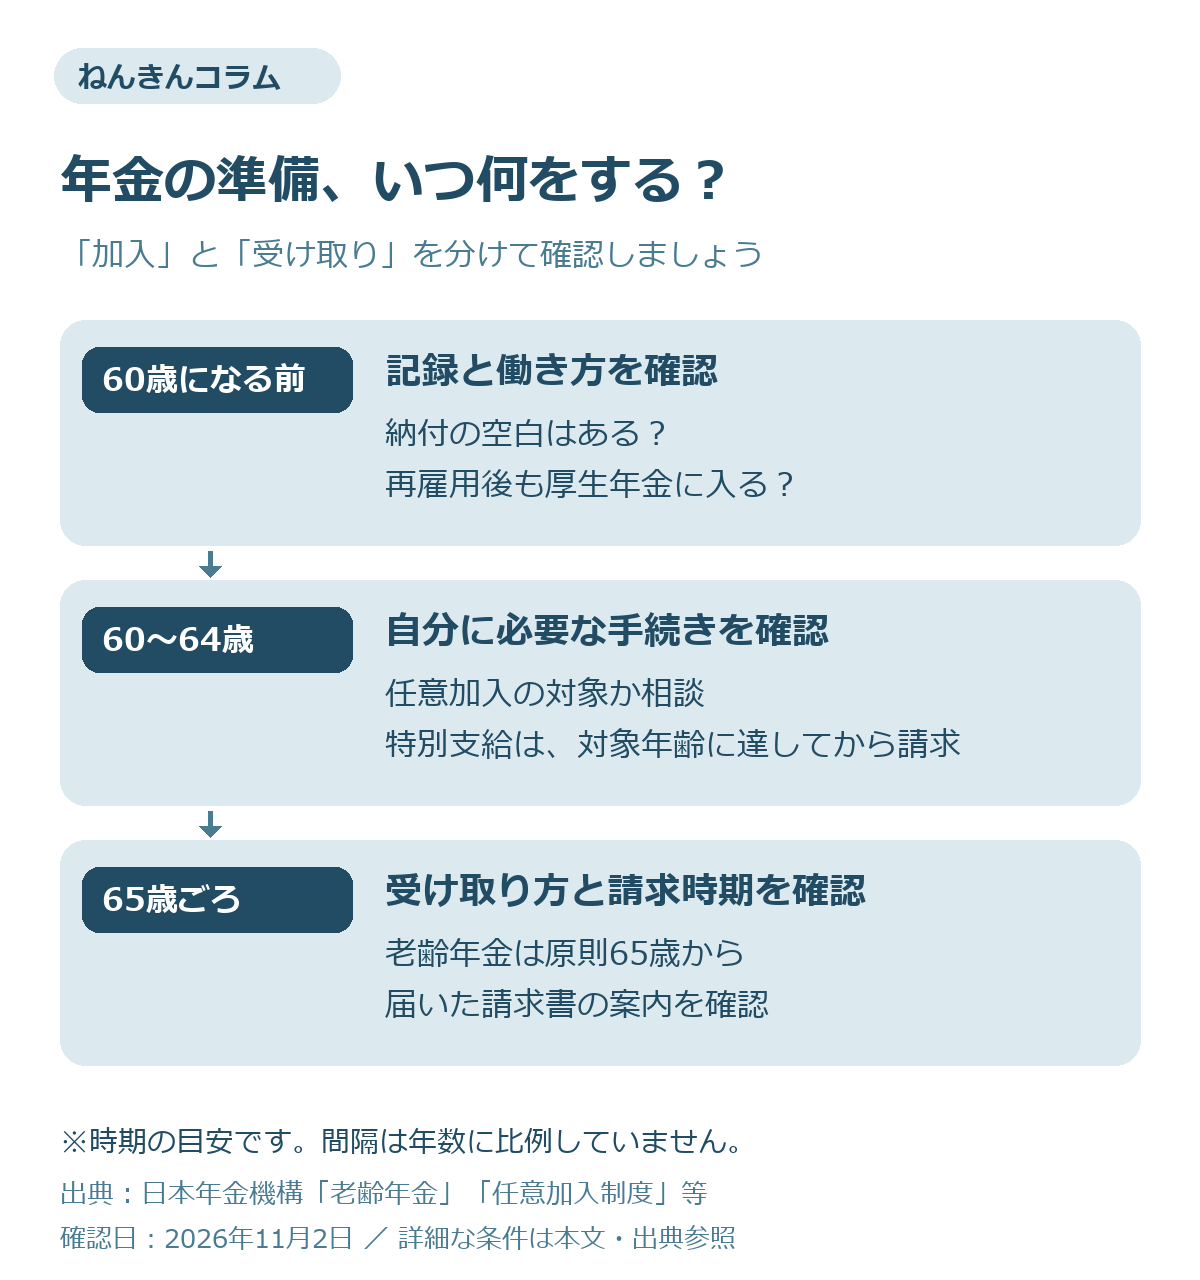
図のように、「記録を調べる時期」「加入を考える時期」「受け取りを考える時期」を分けると、やるべきことが整理できます。
納付期間に空白があれば、60歳からの「任意加入」を確認
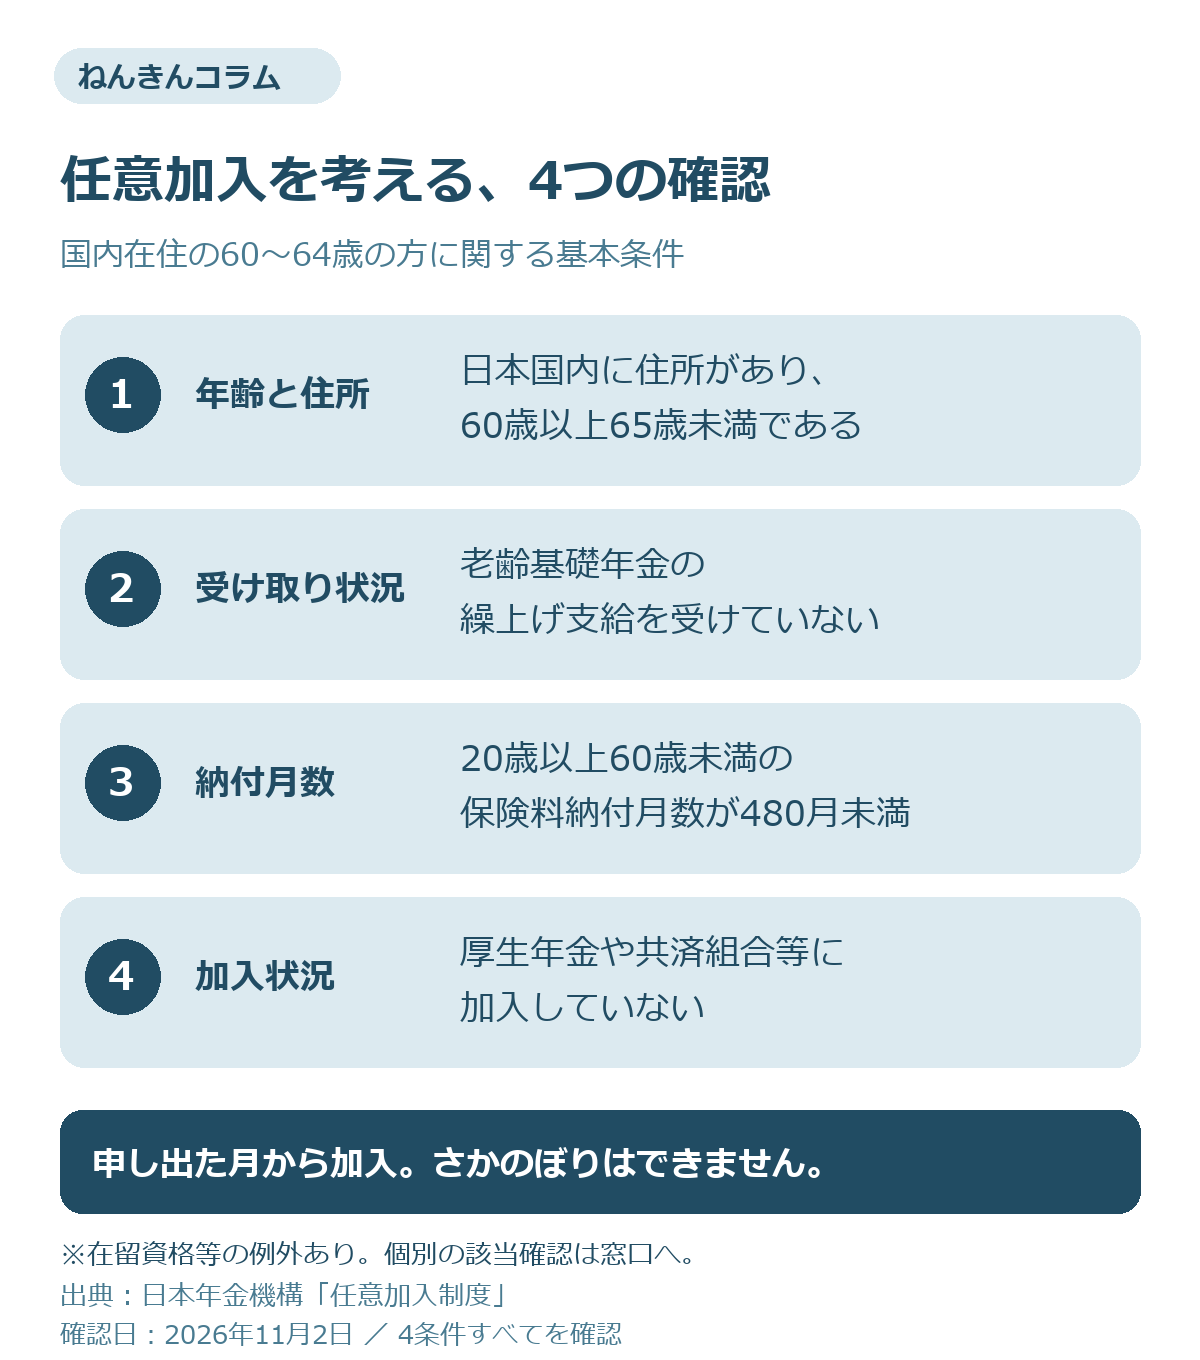
転職の合間や若いころに保険料を納めていない期間がある方は、国民年金への任意加入が選択肢になる場合があります。国内に住む60歳以上65歳未満の方では、納付月数が480月未満で、厚生年金などに加入せず、老齢基礎年金の繰上げ支給を受けていないことなどが条件です。
大切なのは、加入できるのは申し出た月からで、過去にさかのぼって加入はできない点。手続きは60歳の誕生日の前日からできます。「60歳前に全員が申請する」のではなく、対象になりそうなら誕生日前に相談し、手続きできる時期を把握しておく、という順番です。
たとえば、60歳で退職する予定で、納付記録に空白がある方なら、退職後の厚生年金加入の有無を確認し、任意加入の対象になるか相談します。再雇用で厚生年金に加入する方と、同じ手続きをするとは限りません。図の四つの項目は、相談前の整理に使ってください。
任意加入には保険料の負担もあります。申し込み先は住所地の市区町村の国民年金担当窓口や年金事務所です。必要書類や自分の加入条件を確認し、暮らしの支出と合わせて検討しましょう。
「65歳前にもらえる年金」と「早くもらう選択」は別の話
生年月日や加入歴などの条件によって、65歳前に「特別支給の老齢厚生年金」を受け取れる方がいます。これは、希望して受給を早める「繰上げ受給」とは別の制度です。特別支給には、受け取りを遅らせて増額する繰下げ制度はありません。対象なら、受け取れる年齢になった後に速やかに請求します。
一方、原則65歳からの年金を早く受け取る繰上げ受給は、請求時期に応じて減額され、その減額率が一生続きます。受給権が発生した後に取り消すこともできません。「60歳になったから」と、加入の手続きと受け取りの選択を一度に決めないことが大切です。
「自分には特別支給があるのか」「繰上げをすると何が変わるのか」。この二つを分けて年金事務所に尋ねると、相談が進めやすくなります。
夫婦なら、配偶者の年齢と加入状況もセットで
退職時の確認は本人だけではありません。自分の扶養に入っている60歳未満の配偶者がいる場合、退職によって国民年金の第3号被保険者に該当しなくなり、切替手続きが必要になることがあります。配偶者自身の就職や、再雇用後の加入状況によっても対応は変わります。
「自分は60歳だから、家族も手続き不要」とは考えず、夫婦それぞれの年齢と年金の加入先を書き出してみましょう。おひとりの場合も、退職日と再就職予定日、退職後の加入先をメモしておくと確認がしやすくなります。
まずは「記録・働き方・届いた書類」の三つを手元に
今できる準備は、難しい計算より、自分の情報をそろえることです。ねんきん定期便やねんきんネットの加入記録、60歳以降の勤務予定、年金機構から届いた書類を並べ、わからない点を書き出しましょう。
年金は、対象年齢になれば自動的に振り込まれるものではありません。請求書が届いたら、記載された請求時期と案内を確認します。書類が届くことと、受け取り手続きの完了は別です。
相談の際は、基礎年金番号がわかるものや本人確認書類など、必要な持ち物を予約時に確認してください。「いつから受け取るか」は、その確認を終えてから、働く収入や生活費と一緒に考えれば大丈夫。60歳は、受給を急ぐ日ではなく、自分の年金を整理するよい節目です。
参考資料
情報確認日:2026年11月2日。一般的な制度の案内です。受給要件・必要書類は、個別の加入記録により異なります。


コメント